เทคนิคถอนเงินหลังเกษียณแบบยืดหยุ่น เพื่อชีวิตหลังเกษียณที่มั่นใจ
14/09/2026
ปรับปรุงล่าสุดเมื่อ : 21 กันยายน 2569
ถ้าตลาดลง 30% พรุ่งนี้ คุณจะรู้สึกว่า "ดีเลย ได้เวลาซื้อ" หรือ "แย่แล้ว เอาไงดี"
คำตอบอาจไม่ได้อยู่ที่ว่าคุณเป็นนักลงทุนสายบุกหรือสายระวัง แต่อยู่ที่ว่า... คุณมี Peace of Mind มากพอที่จะยังมีสติตัดสินใจ เมื่อชีวิตและตลาดไม่เป็นอย่างที่คิดหรือเปล่า
และ Peace of Mind ตรงนี้ ส่วนใหญ่แล้ววัดกันที่ "เงินสด" ที่คุณมีอยู่นั่นเอง
สองขั้วที่มักเจอในการวางแผนการเงินการลงทุน
ขั้ว All-in — "ถือเงินสดทำไม แพ้เงินเฟ้อ" ได้เงินมาเท่าไหร่ใส่หมด เพราะกลัวตกรถ
ขั้ว Cash is King — "รอก่อน ตลาดแพงแล้ว" หรือ "หุ้นผันผวน ถือเงินสดดีกว่า" เงินก้อนใหญ่นอนนิ่งในบัญชีเป็นปีๆ เพราะเก็บไว้รอตลาดหรือกลัวตลาด
ทั้งสองขั้วต่างมี "ต้นทุน" ที่ต้องจ่าย เพียงแต่เป็นต้นทุนคนละแบบ
ต้นทุนที่มองไม่เห็นของทั้งสองฝั่ง
ฝั่งถือเงินสดมากเกินไป มีต้นทุนค่าเสียโอกาส (Opportunity Cost) เมื่อเงินก้อนใหญ่ไม่ได้ทำงานในสินทรัพย์ลงทุน เราอาจเสียโอกาสจากผลตอบแทนระยะยาวและพลังของดอกเบี้ยทบต้น ยิ่งเวลาผ่านไปนาน ต้นทุนของการ "รอ" ก็ยิ่งสะสม
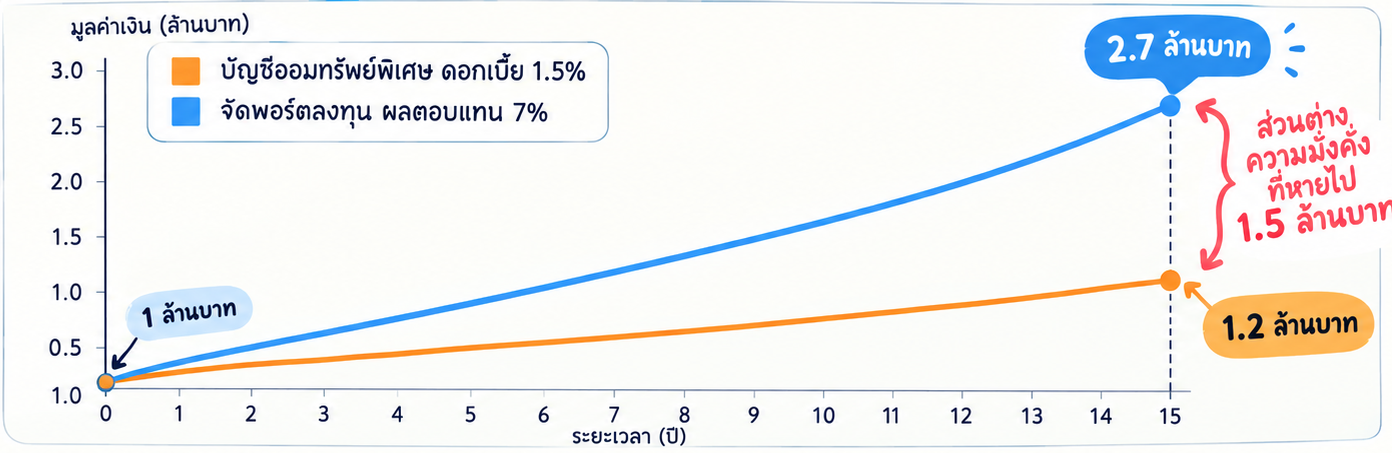 การทิ้งเงิน 1 ล้านไว้ในบัญชีเฉยๆ เทียบกับการลงทุน 15 ปี อาจทำให้เราเสียผลตอบแทนไปถึง 1.5 ล้านบาท
ฝั่งลงทุนโดยไม่เหลือเงินสดก็มีต้นทุนเช่นกัน เมื่อเกิดเหตุฉุกเฉินหรือตลาดขาลงแรง ๆ เราอาจถูก บังคับให้ขายสินทรัพย์ในเวลาที่ไม่อยากขาย หรือรับความผันผวนไม่ไหว จนต้องขายก่อนเวลาเก็บเกี่ยวดอกผล ซึ่งต้นทุนแบบนี้อาจจะมากกว่าค่าเสียโอกาสด้วยซ้ำ
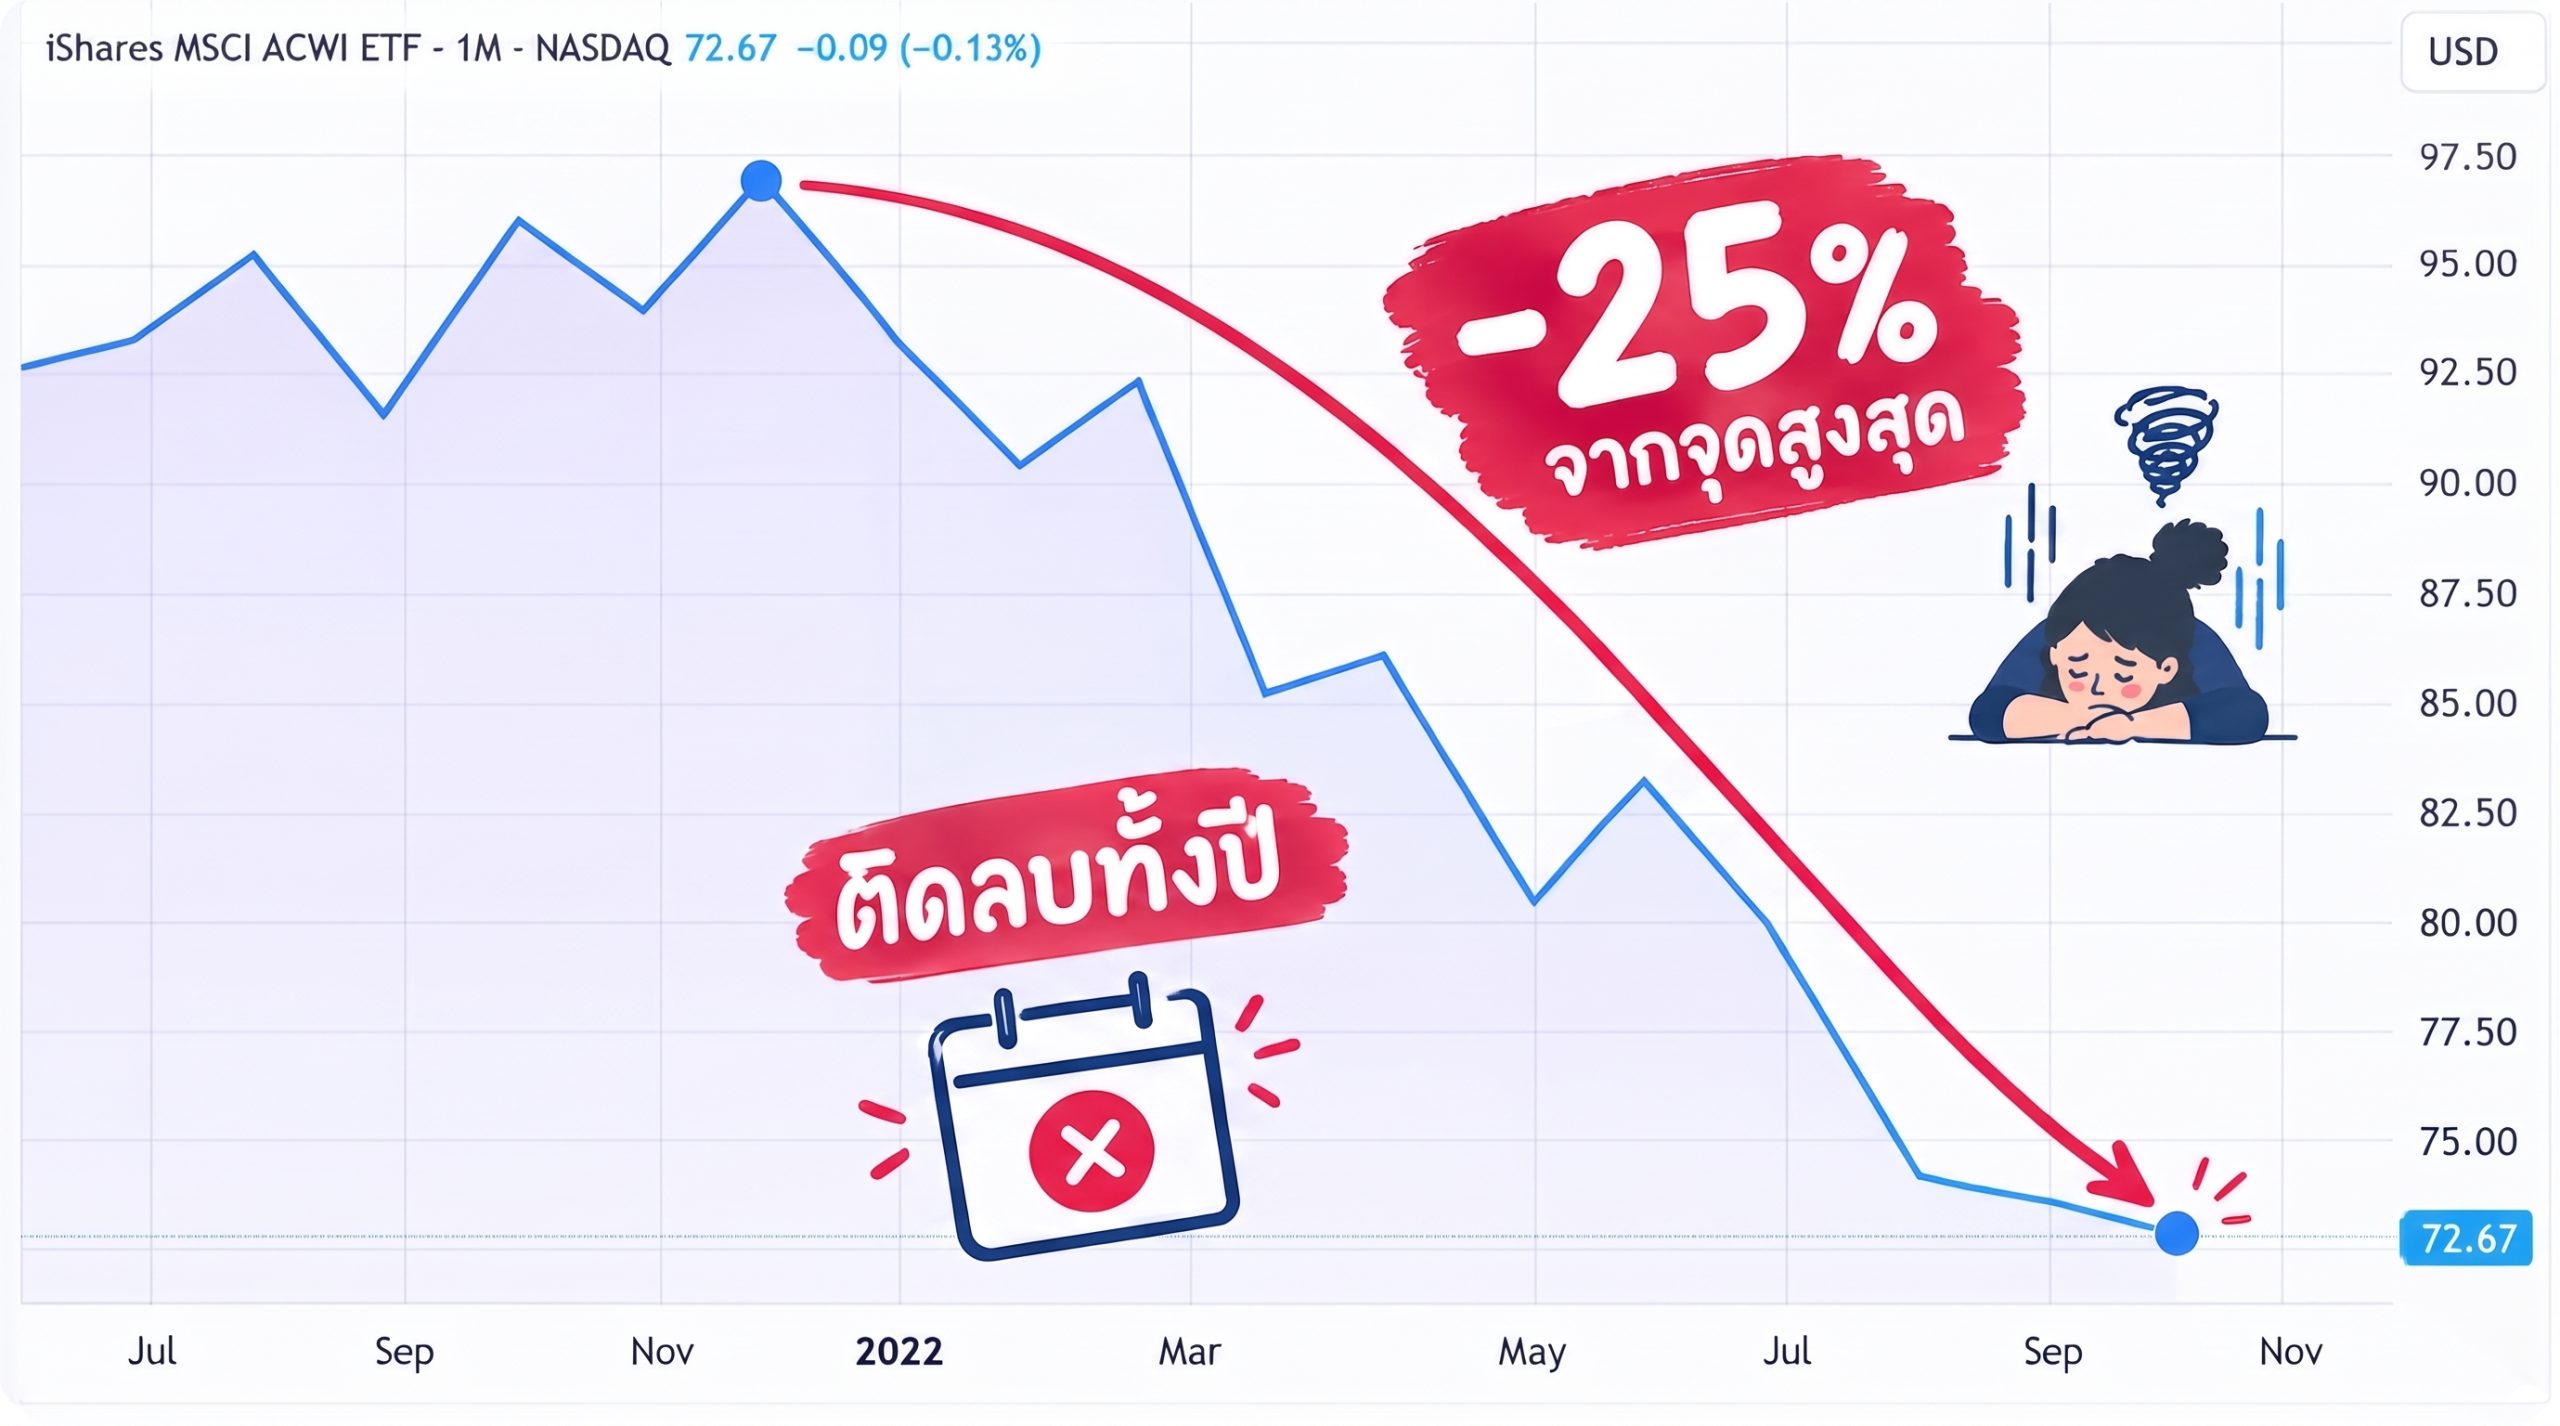
ภาพราคากองทุน MSCI ACWI ETF (ตัวแทนราคาหุ้นโลก) ช่วงตลาดผันผวนหนักในปี 2022 — หลายคนทนการติดลบ 25% ไม่ไหว ตัดสินใจขายขาดทุนไป ก่อนที่หุ้นโลกจะฟื้นตัว ทำ All-time High ในเวลาต่อมา
ภาพราคากองทุน MSCI ACWI ETF (ตัวแทนราคาหุ้นโลก) ช่วงตลาดผันผวนหนักในปี 2022 — หลายคนทนการติดลบ 25% ไม่ไหว ตัดสินใจขายขาดทุนไป ก่อนที่หุ้นโลกจะฟื้นตัว ทำ All-time High ในเวลาต่อมา
ดังนั้น เป้าหมายของการวางแผนการเงินจึงไม่ใช่การทำให้เงินทุกบาทต้องลงทุนอยู่ตลอดเวลา แต่คือการสร้างแผนที่ทำให้ เรามีเงินพร้อมใช้เมื่อจำเป็น มีใจที่สงบพอจะอยู่กับความผันผวนได้ และยังอยู่ในตลาดได้ในระยะยาว
ก่อนถามว่า "ควรมีเงินสดกี่ %" ลองถามว่า "เงินก้อนนี้มีไว้ทำอะไร"
เงินสด (รวมถึงเงินฝาก และกองทุนรวมตลาดเงิน/ตราสารหนี้ระยะสั้น) ไม่ได้มีหน้าที่เดียว ลองแบ่งออกเป็น 3 ชั้น
เงินที่ต้องใช้
เงินสำหรับค่าใช้จ่ายประจำวัน บิลต่าง ๆ หรือเงินที่รู้ว่าจะต้องใช้ในระยะสั้น หน้าที่คือเป็นสภาพคล่อง เงินก้อนนี้ไม่จำเป็นต้องไล่หาผลตอบแทนสูงสุด เพราะสิ่งสำคัญกว่าคือ หยิบใช้ได้ทันทีเมื่อถึงเวลา
เงินที่ช่วยให้ชีวิตไม่สะดุด
เงินสำรองสำหรับเหตุการณ์ที่เราไม่อยากให้เกิด แต่ควรเตรียมไว้ เช่น รายได้สะดุดหรือค่าใช้จ่ายฉุกเฉิน จำนวนที่เหมาะสมไม่เท่ากันทุกคน ขึ้นอยู่กับความมั่นคงของรายได้ ภาระที่ต้องรับผิดชอบ และความสามารถในการรับความเสี่ยง เงินก้อนนี้ทำหน้าที่คือ ปกป้องแผนชีวิตของเรา เพราะเมื่อเกิดเหตุไม่คาดคิด เราจะไม่ถูกบังคับให้ขายเงินลงทุนหรือสินทรัพย์อื่นเพื่อเอามาใช้จ่าย
เงินที่เตรียมไว้สำหรับโอกาส
เงินส่วนที่ตั้งใจพักไว้ในพอร์ต เพื่อรองรับการ Rebalancing หรือโอกาสลงทุนเมื่อสถานการณ์เปลี่ยนไป หน้าที่ของมันคือ เป็นเงินที่ซื้อ "ทางเลือก" ให้เรา การมีทางเลือกไม่ได้หมายความว่าเราจะจับจังหวะตลาดแบบเดาสุ่ม แต่หมายถึงเราเตรียมตัวเองให้มีทางเลือกแบบ มีกติกาล่วงหน้า เสมอ เช่น ใช้ทำ Rebalance เมื่อสัดส่วนหุ้นลดลงเกินกำหนด หรือ แบ่งไม้ DCA ในช่วงวิกฤต ก้อนนี้จะเตรียมมาก/น้อย หรือไม่มีเลยก็ย่อมอยู่ที่กลยุทธ์ของแต่ละคน
แล้ววันนี้เงินสดของเรามากไปหรือน้อยไปนะ
ลองเปิดบัญชีของตัวเอง แล้วถามถึงเงินทุกก้อนว่า
- เงินก้อนนี้มีไว้ใช้จ่ายระยะสั้นหรือเปล่า? ถ้าใช่ ก้อนนี้คือ Spendable Cash → KEEP
- มันทำหน้าที่เป็นเงินสำรองฉุกเฉินอยู่หรือเปล่า? ถ้าใช่ ก้อนนี้คือ Safety Buffer → KEEP
- มันมีกติกาชัดเจนสำหรับใช้ลงทุนเพิ่มใช่ไหม? ถ้าใช่ ก้อนนี้คือ Strategic Cash → KEEP และ SET A RULE เสมอ
หากไม่ใช่เลยซักข้อ... เงินก้อนนั้นอาจกำลังกลายเป็น Cash Drag หรือเงินสดที่ถ่วงพอร์ตจริงๆ
ในทางกลับกัน ถ้าคุณแทบไม่มีเงินสดทิ้งไว้ในบัญชีไหนเลย และทุกครั้งที่ตลาดผันผวนก็กังวลมากทุกที นั่นก็อาจเป็นสัญญาณว่า คุณอยู่ในสินทรัพย์เสี่ยงสูงเกินกว่าที่ชีวิตจะรับไหว ดังนั้นก็อาจจะถึงเวลาต้องมี แผนเงินสด 3 ชั้น เพื่อสร้าง Peace of Mind ของตัวเองแล้ว
แผนการเงินที่ดี ไม่ใช่เพียงแผนที่ให้ผลตอบแทนสูงที่สุดบนกระดาษ แต่คือแผนที่ทำให้เรา ใช้ชีวิตได้อย่างสบายใจในวันนี้ และยังไปถึงเป้าหมายทางการเงินในวันข้างหน้า — นั่นคือการหาสมดุลระหว่าง Opportunity Cost กับ Peace of Mind อย่างพอดีและมีสติ ค่ะ
แต่ถ้าหากอ่านบทความนี้แล้ว ยังไม่แน่ใจว่าสัดส่วนเงินสดที่เหมาะกับคุณควรจะมีเท่าไหร่ และเหมาะกับพอร์ตและเป้าหมายชีวิตหรือไม่ สามารถปรึกษา Avenger Planner เพื่อช่วยมองภาพการเงินองค์รวม และออกแบบแผนไปด้วยกันได้นะคะ 💙
เปลี่ยนความรู้การเงิน เป็นความสำเร็จที่จับต้องได้
ให้พวกเราเป็นนักวางแผนการเงินประจำตัว
ช่วยวิเคราะห์และแนะนำคุณอย่างรอบด้าน เพื่อทุกการตัดสินใจที่ถูกต้อง
ตัวอย่าง : แผนเกษียณอายุ